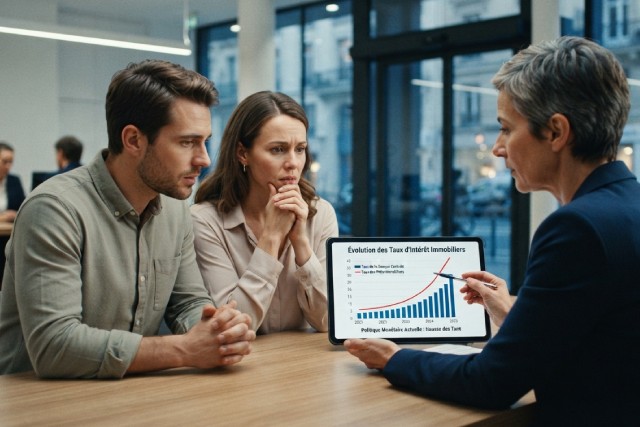
En 2026, le marché immobilier est plus que jamais sous l’influence des taux d’intérêt, qui jouent un rôle clé dans la concrétisation des projets d’achat immobilier. Face à un contexte économique en mutation, les fluctuations de ces taux modifient directement la façon dont les emprunteurs abordent le financement de leur logement. Qu’il s’agisse de primo-accédants cherchant à franchir le pas ou d’investisseurs expérimentés, comprendre le mécanisme des taux d’intérêt est essentiel pour adapter sa démarche et maximiser ses chances de réussite. Ces taux agissent directement sur le coût du crédit immobilier, les mensualités à rembourser et la capacité d’emprunt, des éléments décisifs dans la faisabilité d’un projet.
Impact direct des taux d’intérêt sur le coût du crédit immobilier
Le taux d’intérêt représente le facteur principal qui détermine le coût total d’un crédit immobilier. En effet, ce pourcentage fixe ou variable auquel la banque prête l’argent influe directement sur le montant des mensualités que l’emprunteur doit régler chaque mois. La moindre variation, même de quelques dixièmes, peut se traduire par une différence marquée dans le budget mensuel, rendant parfois le prêt plus difficile à supporter.
Par exemple, un emprunt de 200 000 euros contracté sur une durée de vingt ans avec un taux proche de 1,5 % engendre environ 965 euros de mensualités. Le total des intérêts payés sur cette période approche les 32 000 euros. Mais si le taux grimpe à 2,5 %, les mensualités s’élèvent à plus de 1 000 euros, portant le total des intérêts à près de 54 000 euros, soit presque le double. Cette simple montée du taux accroît donc le coût global, ce qui peut influencer la décision d’achat ou la faisabilité du projet.
Pour les emprunteurs, cette réalité oblige à une grande vigilance quant au timing et à la structure de leurs prêts. Opter pour un prêt à taux fixe peut offrir de la stabilité dans les mensualités en dépit des fluctuations, tandis qu’un prêt à taux variable peut entraîner des surprises désagréables si les taux venaient à augmenter. En 2026, avec l’instabilité observable des marchés financiers internationaux, la gestion prudente de ce paramètre reste un enjeu crucial. Certaines banques ou courtiers proposent des simulations personnalisées afin d’évaluer l’impact des taux simulés sur le coût du crédit, outil devenu indispensable dans la préparation de son dossier bancaire.
Il est également notable que dans certains cas, les banques peuvent accorder un effort commerciale pour rassurer les emprunteurs, par exemple en modulant les assurances ou en proposant des options de différé de paiement. Ces solutions permettent de limiter l’effet immédiat d’une hausse des taux sur le budget familial, rendant le projet immobilier plus accessible malgré la conjoncture. L’enjeu pour chaque acheteur est donc de bien comprendre cette interaction entre taux d’intérêt et coût du crédit pour optimiser son financement.
Comment les taux d’intérêt affectent-ils votre capacité d’emprunt ?
La capacité d’emprunt correspond au montant maximal qu’un ménage peut obtenir auprès d’une banque pour financer un achat immobilier, en fonction de ses revenus et de ses charges. Le niveau des taux d’intérêt joue un rôle fondamental dans cette évaluation, car il détermine le poids des mensualités sur le budget mensuel.
Lorsque les taux d’intérêt sont bas, cela signifie que pour le même montant emprunté, les mensualités seront allégées. Cela a pour effet immédiat d’augmenter la somme que le ménage peut emprunter tout en restant dans les normes de solvabilité et de taux d’endettement imposées par les banques, généralement autour de 33 % des revenus nets. À l’inverse, une hausse des taux épuise cette marge et contraint les établissements financiers à réduire la somme consentie.
Pour illustrer cela, imaginons un couple qui, avec des revenus mensuels nets combinés de 4 500 euros, peut emprunter 250 000 euros à un taux faible, avec des mensualités d’environ 1 100 euros. Si le taux passe à un niveau plus élevé, les mêmes revenus ne permettront plus que d’obtenir un prêt de 220 000 euros environ, puisqu’il faut respecter les critères bancaires. Cette contraction de la capacité d’emprunt impacte directement la recherche du bien immobilier, obligeant parfois à revoir ses attentes en termes de taille, localisation ou type de logement.
Cette évolution n’affecte pas seulement les ménages modestes. Même les investisseurs immobiliers aguerris doivent ajuster leurs calculs. Par exemple, la rentabilité d’un investissement locatif dépend en grande partie du coût du crédit. Une hausse des taux peut réduire considérablement la marge nette et modifier le rapport entre loyers attendus et mensualités de remboursement.
Plus largement, la dynamique des taux influence aussi les politiques d’octroi du crédit. Les banques sont parfois plus sélectives en période de hausse, renforçant ainsi la nécessité pour les emprunteurs de présenter des dossiers solides et parfois de disposer d’un apport plus conséquent.
Face à ces enjeux, il devient primordial de scruter attentivement les évolutions des taux d’intérêt et de se préparer en conséquence. Contacter plusieurs organismes de financement, vérifier ses capacités de remboursement, et envisager des options comme la durée du prêt ou la modulation des échéances sont autant d’atouts pour adapter son projet aux réalités du marché.
Les avantages et inconvénients des variations de taux d’intérêt pour les acheteurs
Le jeu des taux d’intérêt réserve pour les acheteurs immobiliers une série d’opportunités et de défis. Parmi les avantages, un taux bas se traduit par une moindre charge financière mensuelle, ce qui renforce pouvoir d’achat et sérénité. Cela permet parfois de financer de meilleurs biens ou d’investir plus confortablement, tout en réduisant le coût total du crédit sur la durée. Un autre point positif est la stabilité offerte par les prêts à taux fixe, qui sécurisent le budget même en cas de remontée des taux.
À l’inverse, la remontée des taux d’intérêt peut rapidement compliquer l’équation financière. Les risques d’augmentation du coût du crédit pèsent en particulier sur les emprunteurs déjà engagés avec des prêts à taux variable ou ceux souhaitant renégocier leurs conditions. Cette évolution peut contraindre à réduire son apport, prolonger la durée du prêt ou choisir un bien moins coûteux. Les mensualités plus élevées mettent également sous pression la capacité de remboursement, ce qui limite des projets plus ambitieux ou augmente la nécessité d’une gestion budgétaire rigoureuse.
Face à ces inconvénients, divers moyens existent pour se prémunir des effets négatifs. Le recours à un courtier en crédit garantit une mise en concurrence efficace des offres. Le rachat ou la renégociation de prêt durant les périodes de taux bas optimise en temps réel le coût de financement. Enfin, l’accompagnement par des experts financiers apporte un éclairage sur les meilleures options de montage, tout en tenant compte des perspectives d’évolution des taux. Cette anticipation est désormais un atout majeur pour s’adapter à un contexte toujours changeant.
Pour les acheteurs de 2026, s’informer régulièrement sur l’état des taux d’intérêt, bien évaluer sa capacité d’endettement, et envisager différents scénarios s’avèrent indispensables pour bâtir un projet immobilier robuste et maîtrisé. Ces efforts proactifs garantissent non seulement un meilleur contrôle du budget, mais aussi une plus grande flexibilité face aux aléas du marché.